
2024: 16 de julio de 2024.
La reforma pensional fue sancionada por el Presidente de la República. A partir de ese momento, la Corte Constitucional inició la revisión de su constitucionalidad.
2026: 25 de agosto de 2026
Tras más de dos años de revisión, mediante la Sentencia C-264, la Corte Constitucional aprobó la reforma casi en su totalidad. Hoy el sistema sigue operando bajo la Ley 100 de 1993.
2027: 1° de abril de 2027
La reforma entra en vigencia. Tienes tiempo para entender los cambios y tomar decisiones bien informadas antes de esa fecha.
HOY: ¿Qué puedes hacer?
Conoce cómo te afecta la reforma según el grupo en el que te encuentres.
¡Identifica tu grupo!
HOY existen dos regímenes que conviven al tiempo y son excluyentes:
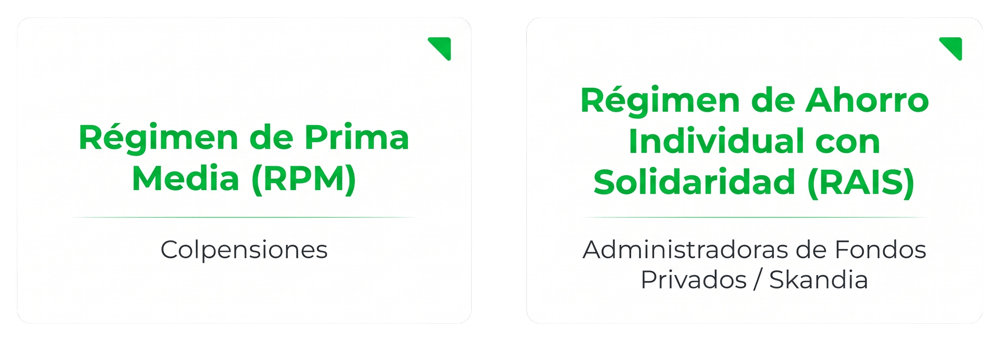
La reforma propone un
NUEVO SISTEMA DE 4 PILARES
¿A QUIÉNES IMPACTA LA REFORMA?
El impacto depende de dos factores: tus semanas cotizadas y tu Ingreso Base de Cotización (IBC).
Es decir que, las nuevas reglas de la reforma pensional aplican
sólo para las personas que cuenten con las siguientes 2 características:
#1 Número de semanas cotizadas
al 1° de abril de 2027.
¿A quiénes impacta la reforma?
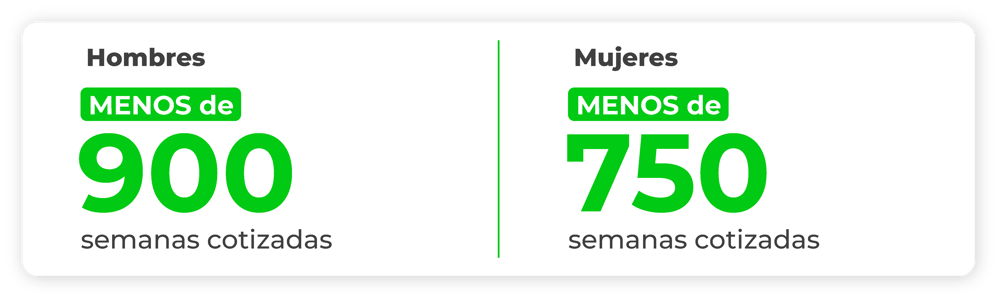
A las personas con menos de las semanas cotizadas establecidas al 1° de abril de 2027.
Y dentro de ese grupo, tu IBC define cómo cotizas.
1. SEMANAS COTIZADAS al 1° de abril 2027
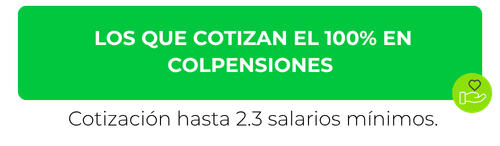
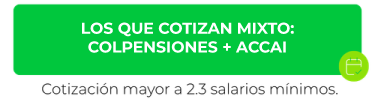
2. INGRESO BASE DE COTIZACIÓN (IBC), define cómo cotizas a pensión:
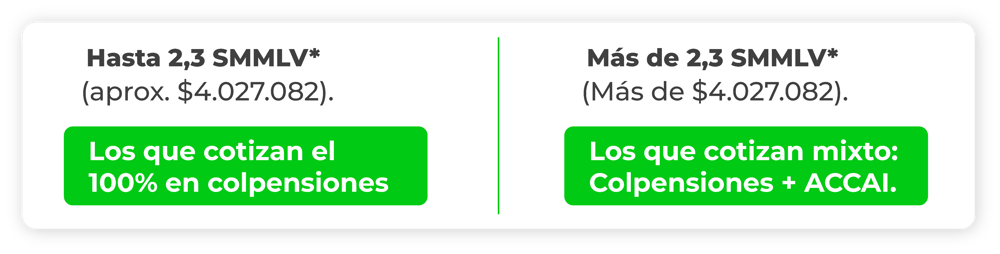
* SMMLV: Salario Minimo Mensual Legal Vigente. 2,3 SMMLV = $4.027.082
¿Quiénes quedan en el régimen de transición?
La reforma NO impacta a las personas que al 1° de abril de 2027 superen el número de semanas cotizadas del umbral establecido:
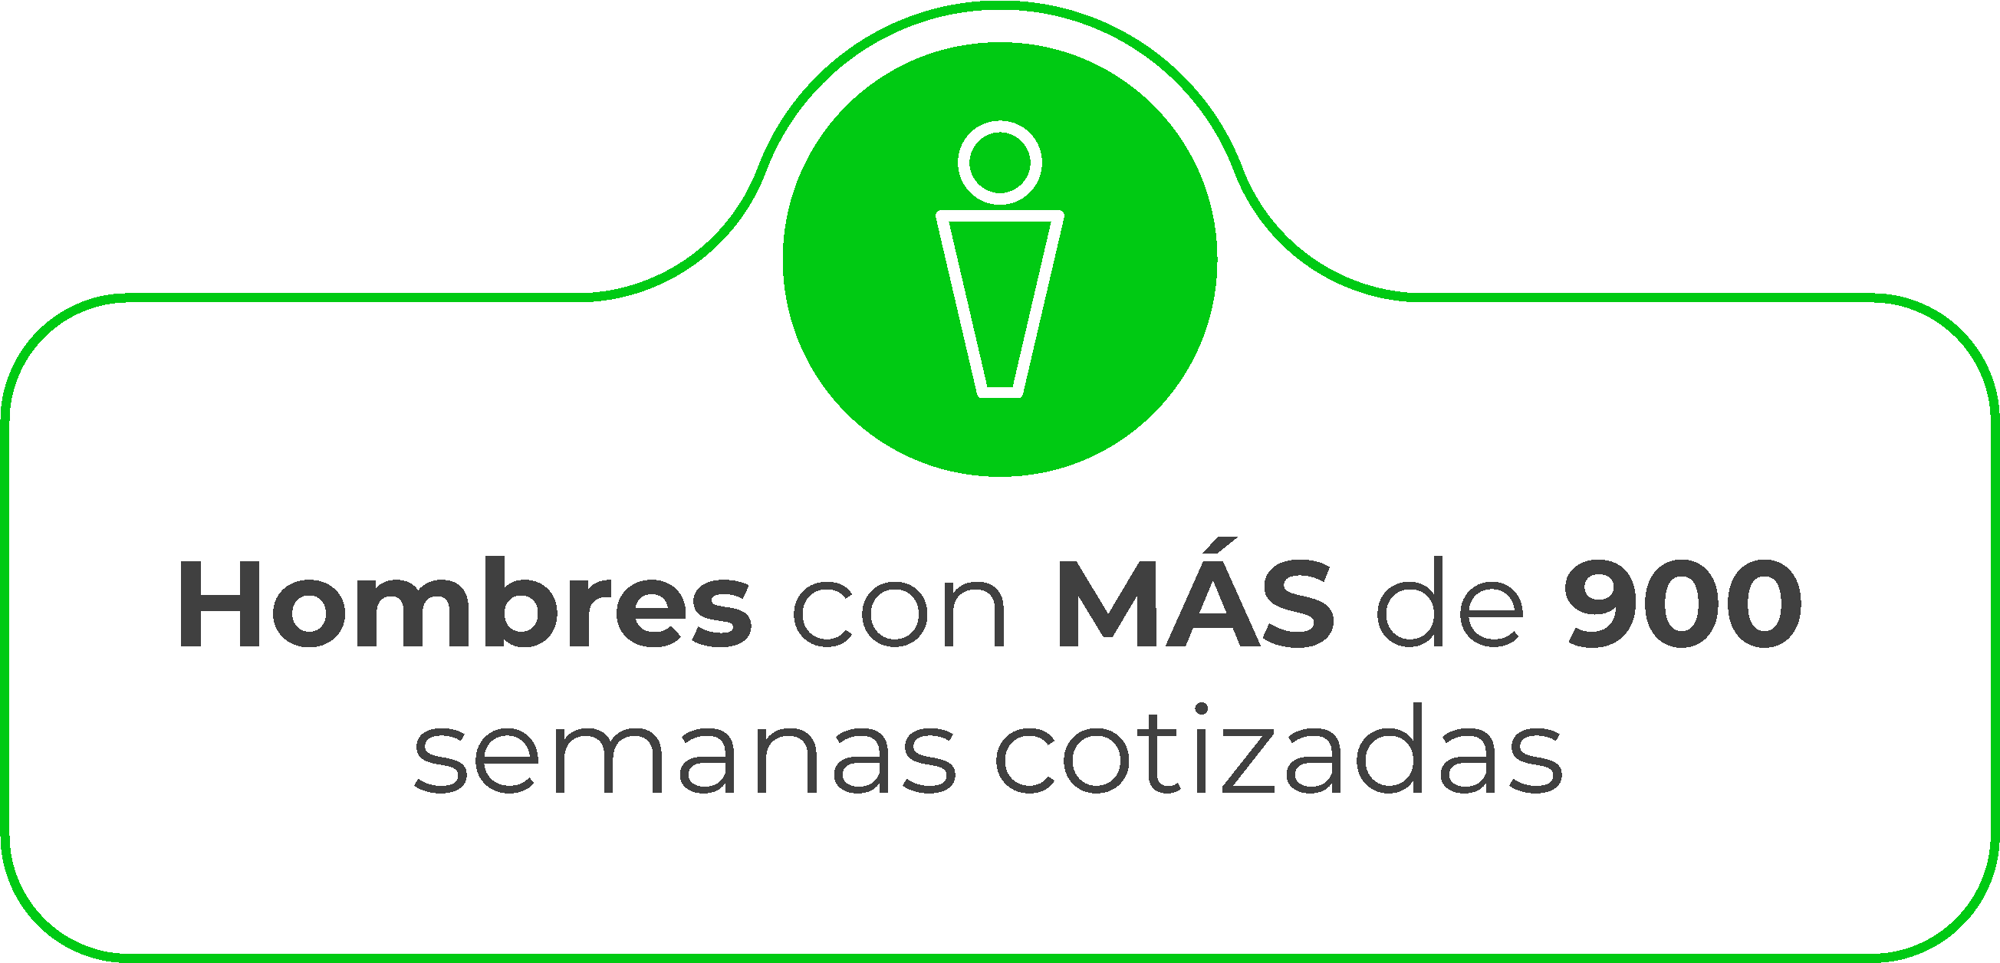
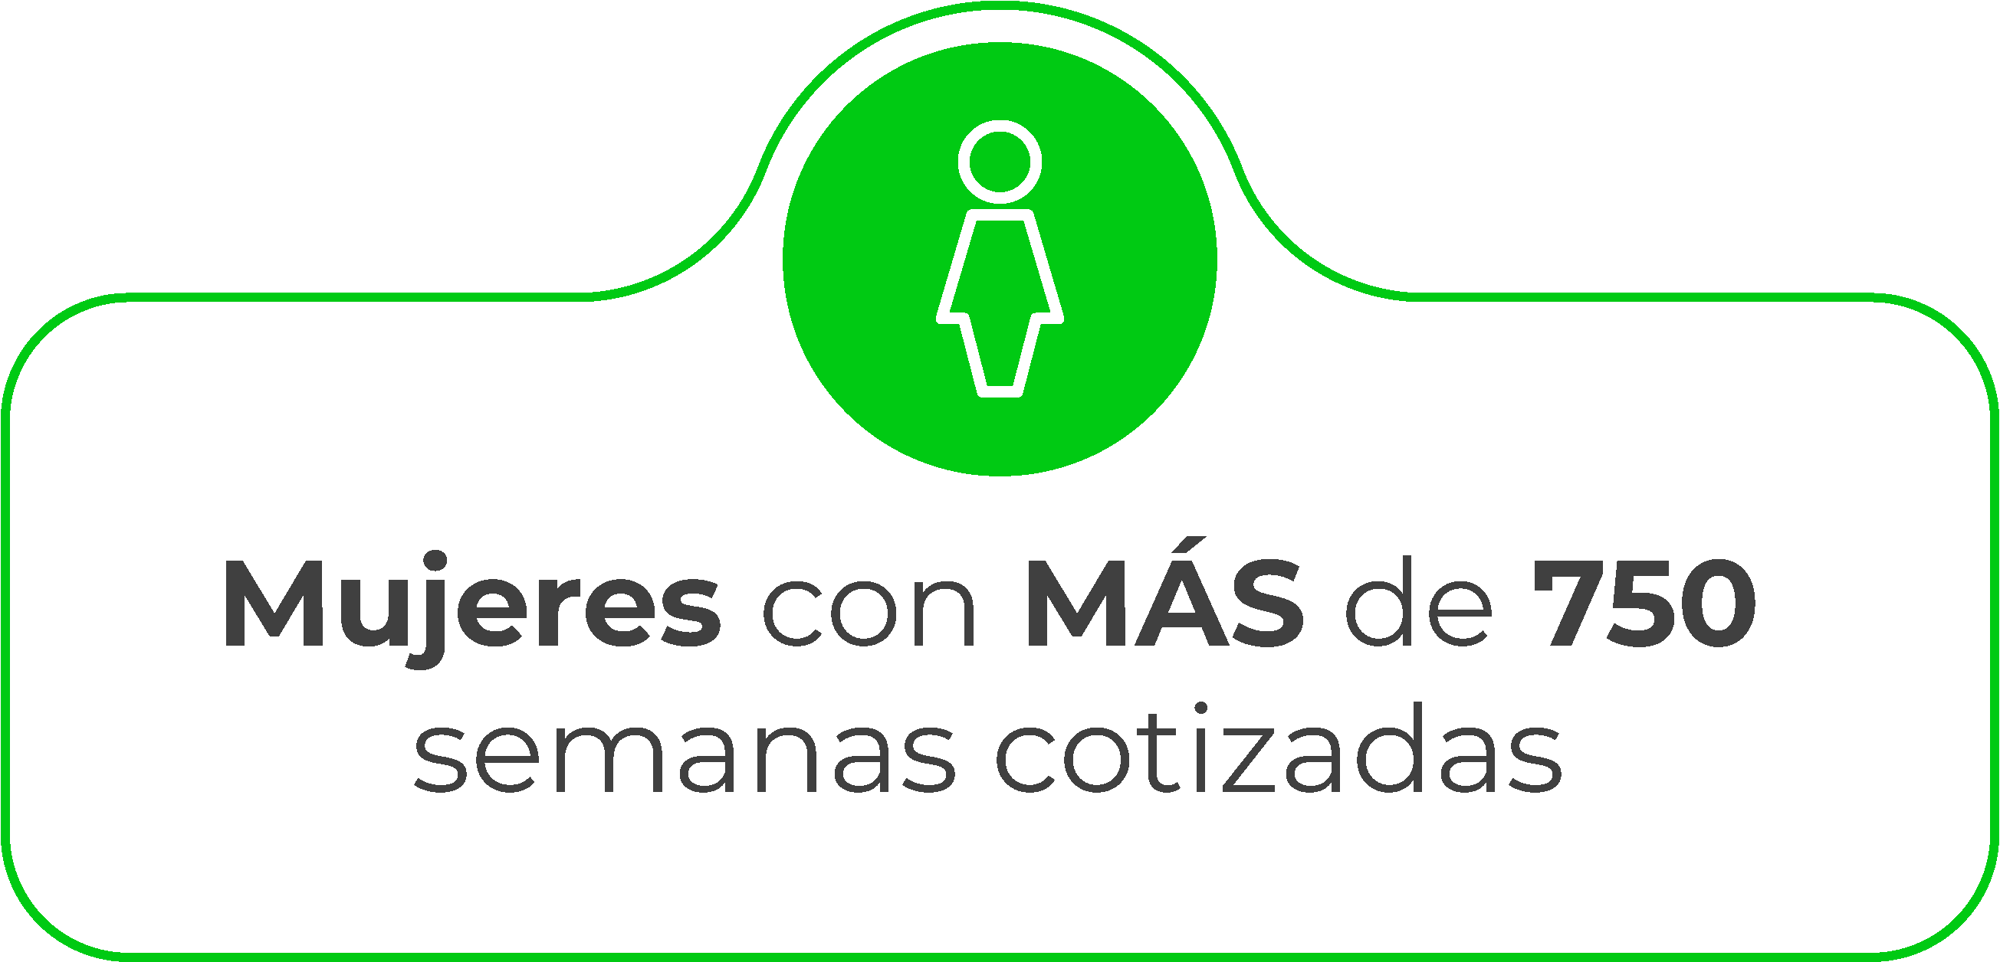
Para estas personas las condiciones no cambian y se mantienen los beneficios de los regímenes actuales.

¡PERO ESO NO ES TODO!
La reforma pensional abre una ventana para las personas que les falten menos de 10 años para cumplir la edad de pensión (que ya tienen más de 47 años en el caso de las mujeres y más de 52 años en el caso de los hombres).
A estas personas se les otorgarán 2 años a partir de la promulgación de la ley de reforma pensional (16 de julio de 2024) para tomar una decisión de traslado.
EN RESUMEN:
Es importante identificar en qué grupo te encuentras de acuerdo con el número de semanas cotizadas al 1° de abril del 2027 y tu salario. Aquí te contamos lo que debes saber dependiendo del grupo en que te encuentras:

MÁS PREGUNTAS FRECUENTES
RESPONDEMOS TUS DUDAS #SINFILTRO
Hemos construido este documento con más de 39 preguntas frecuentes relacionadas con la reforma pensional.

CHAT SAMI
¿NO SABES CUÁNTAS SEMANAS TIENES COTIZADAS?
Si eres cliente del Fondo de Pensiones Obligatorias de Skandia y quieres saber cuántas semanas tienes cotizadas, escríbele a Sami por Whatsapp.
Selecciona la opción 1:
“Solicitar certificados / Historia Laboral”
¿Cuáles son los requisitos para obtener la pensión de jubilación?
Son edad y semanas cotizadas. 57 años para las mujeres y 62 para los hombres, con 1300 semanas cotizadas.
¿Cuántas semanas tiene un año pensional en Colombia?
¿Cómo quedaron definidos los pilares en la Reforma Pensional?
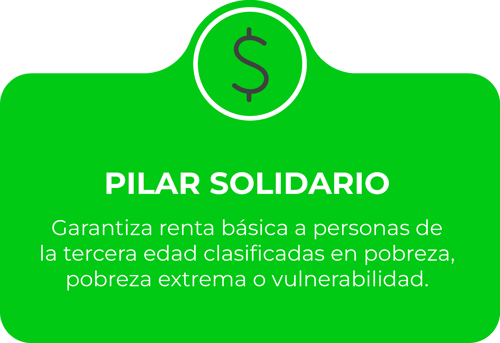
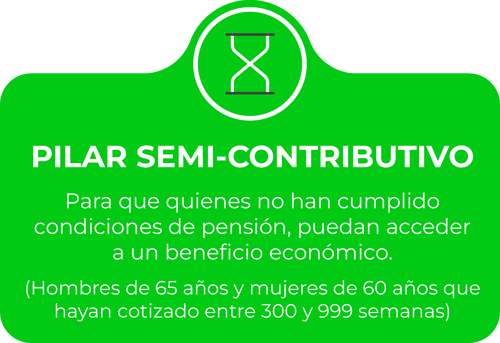
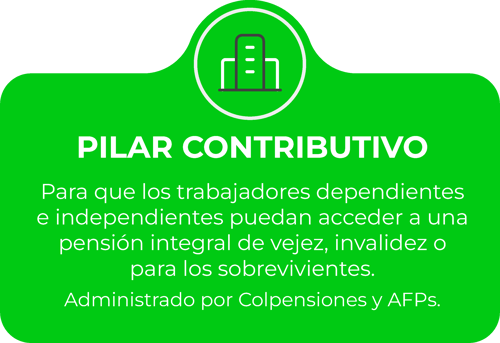
La reforma pensional establece un sistema de cuatro pilares fundamentales: Solidario, Semicontributivo, Contributivo y de Ahorro Voluntario.
El pilar Solidario está enfocado en brindar apoyo a los adultos mayores que se encuentran en situación de pobreza extrema.
El pilar Semicontributivo tiene como objetivo proporcionar un ingreso a los hombres de 65 años y mujeres de 60 que hayan acumulado entre 300 y menos de 1000 semanas de cotización en Colpensiones o en algún Fondo Privado, y que no hayan conseguido una pensión.
El pilar Contributivo se subdivide en dos modalidades: la Prima Media y el Ahorro Individual. Este pilar aplica para todas las personas que cotizan al régimen de pensiones desde 1 SMMLV. Quienes cotizan hasta 2.3 SMMLV deben hacer sus pagos a Colpensiones (Prima Media) y quienes cotizan por encima de este umbral, deben cotizar hasta 2.3 SMMLV en Colpensiones (Prima Media) y el excedente en el Fondo Privado de su elección (Ahorro Individual).
El pilar de Ahorro Voluntario corresponde a la posibilidad de tener ahorro adicional complementario para mejorar el ingreso en la etapa de retiro. La reforma pensional no modifica las reglas existentes sobre ahorro voluntario.
¿Cómo funciona la devolución de saldos en la reforma pensional?
Aplica para las personas que hayan cotizado hasta 299 semanas. Se les otorga una indemnización sustitutiva en la misma forma como está previsto en la Ley 100 de 1993 para el Componente de Prima Media y en el caso de que tengan ahorros en un Fondo Privado, la devolución de saldos y sus rendimientos también se hará en la misma forma definida en la Ley 100 de 1993.
Adicionalmente, también habrá devolución de saldos cuando no se cumplen los requisitos para acceder a una pensión de invalidez o sobrevivencia.
¿Qué sucede con la opción de pensión anticipada que tienen hoy los afiliados a los Fondos Privados?
La pensión anticipada como hoy se conoce en el Régimen de Ahorro Individual desaparece al haber sido aprobada la reforma pensional.
¿Los aportes a Fondos Voluntarios de Pensión se ven afectados por la Reforma Pensional?
No, si bien se mencionan en la Reforma Pensional como parte del pilar Voluntario, no están regulados en la norma. Esto quiere decir que conservan sus condiciones y beneficios como los conocemos hoy.
¿Qué pasa con los aportes voluntarios realizados al Fondo Obligatorio en un Fondo Privado?
No se hace mención en la reforma pensional, debemos esperar regulación al respecto.
¿Cómo funciona la reducción de semanas para las mujeres?
Cada año a partir del 1° de enero de 2025 se reducirán 25 semanas de cotización como requisito para las mujeres para pensionarse hasta llegar a 1000 semanas en el año 2036.
Adicionalmente, por cada hijo se reducirán 50 semanas más hasta llegar a un mínimo de 850 semanas (max. 3 hijos).
¿Cómo quedan las condiciones de heredabilidad con la Reforma Pensional?
La única opción de heredabilidad definida en la Reforma Pensional aplica para aquellos afiliados que fallecen sin beneficiarios de pensión de sobrevivencia haciendo parte del pilar Contributivo de Ahorro Individual.
¿Qué sucede con los pensionados actuales ya sea en el régimen público o privado?
No tienen ninguna afectación dado que sus derechos en calidad de pensionados fueron consolidados antes de la aprobación de la Reforma Pensional.

FINANCIAL TALKS
REVIVE EL EVENTO CON NUESTROS EXPERTOS
Conoce las ultimas actualizaciones presentadas en el proyecto de reforma pensional de acuerdo con lo aprobado en el segundo debate en el Senado el 23 de abril.

Estaremos actualizando esta página con contenido relevante de la reforma pensional.
Somos tu aliado para construir una mejor versión de tu plan de retiro.